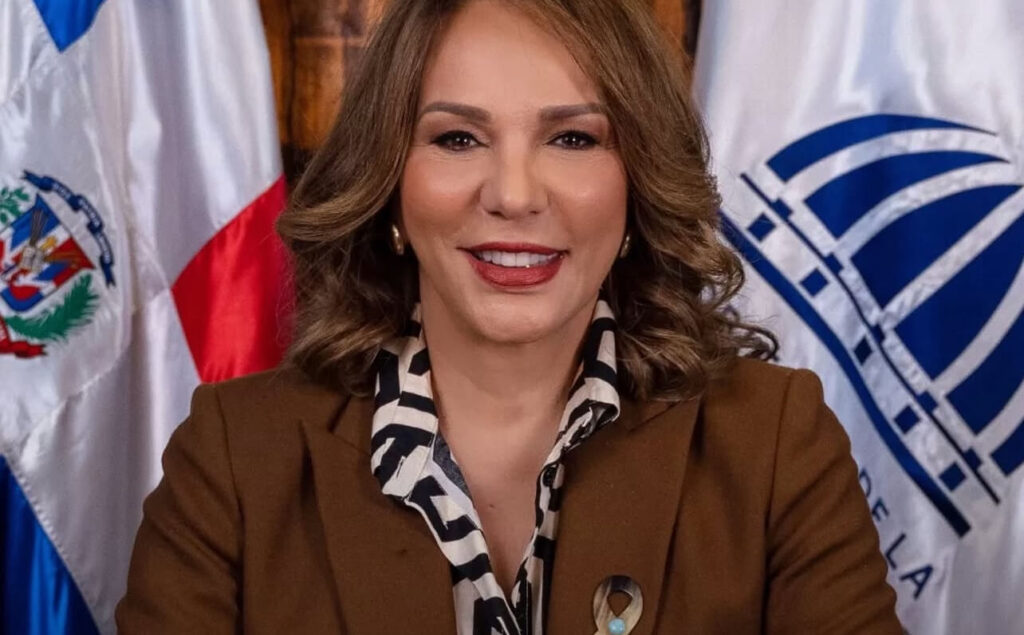
La Contraloría General de la República identificó observaciones financieras que ascienden a más de RD$304.8 millones en el Ministerio de Cultura, correspondientes a una auditoría interna que abarcó desde septiembre de 2021 hasta diciembre de 2023, período durante el cual la institución estuvo encabezada por la comunicadora y exministra Milagros Germán.
Los resultados de la revisión ponen de manifiesto una serie de debilidades en los procedimientos administrativos y financieros de la entidad estatal, particularmente en áreas relacionadas con la ejecución presupuestaria, los registros contables, el manejo de la tesorería, el control de inventarios, las compras públicas y la gestión de los recursos humanos.
De acuerdo con el informe, las observaciones detectadas reflejan deficiencias en los mecanismos de supervisión y control que deben garantizar el uso adecuado, transparente y verificable de los recursos públicos.
Sub ejecución presupuestaria y anticipos financieros bajo observación
Entre las principales partidas señaladas por los auditores figura una subejecución presupuestaria de RD$144,596,174, monto relacionado con recursos presupuestados que no fueron ejecutados durante el período examinado, según los datos consignados en el documento.
El informe también registra RD$56,275,256 en anticipos financieros destinados a la realización de actividades culturales. Este tipo de operaciones requiere mecanismos adecuados de seguimiento, liquidación y justificación, a fin de comprobar que los fondos fueron utilizados para los propósitos autorizados.
Aunque estas observaciones ameritan una revisión detallada, es necesario establecer las circunstancias particulares de cada partida antes de atribuir responsabilidades administrativas o determinar si se produjeron irregularidades con consecuencias legales.
Diferencias en los registros de bienes y adquisiciones
Otro de los aspectos relevantes de la auditoría corresponde a las diferencias por RD$55,603,601 detectadas entre los estados financieros y los registros del Sistema de Administración de Bienes.
A esto se suman adquisiciones valoradas en RD$47,767,020 que, según el documento, no figuraban registradas en esa plataforma de control.
La ausencia de registros actualizados o las discrepancias entre los sistemas contables y patrimoniales pueden dificultar la verificación de los bienes adquiridos por una institución pública, así como su ubicación, asignación y estado.
Por esa razón, resulta fundamental que el Ministerio de Cultura pueda documentar las operaciones observadas y aclarar si las diferencias obedecen a fallas administrativas, registros pendientes de actualización u otras circunstancias que deban ser corregidas.
Compras bajo sospecha de fraccionamiento y un equipo desaparecido
La revisión también identificó operaciones de compra por RD$526,756 que quedaron bajo observación ante la posibilidad de un fraccionamiento de los procesos de contratación.
Esta práctica, cuando se utiliza para eludir los procedimientos o umbrales establecidos para las compras públicas, puede comprometer los principios de transparencia, competencia e igualdad de oportunidades entre los proveedores. Sin embargo, la existencia de una observación no demuestra por sí misma que se haya cometido una infracción.
Asimismo, los auditores reportaron que no pudieron localizar una tableta electrónica valorada en RD$77,100 durante la inspección.
Este último hallazgo plantea interrogantes sobre los mecanismos utilizados para registrar, asignar y verificar los equipos propiedad del Estado. Para esclarecerlo, sería necesario determinar quién tenía bajo su responsabilidad el dispositivo, dónde debía encontrarse y si existen documentos que permitan establecer su destino.
El período auditado corresponde a la gestión de Milagros Germán
La auditoría comprende el período entre septiembre de 2021 y diciembre de 2023, durante el cual Milagros Germán estuvo al frente del Ministerio de Cultura.
Según el documento, la institución fue notificada sobre el proceso de revisión mediante una comunicación emitida en febrero de 2023. La evaluación contempló distintas áreas administrativas y financieras con el propósito de examinar el cumplimiento de los procedimientos y la eficacia de los controles internos.
Que las observaciones correspondan cronológicamente a una determinada gestión gubernamental es un dato relevante para establecer el contexto institucional. No obstante, la responsabilidad por cada hallazgo debe determinarse a partir de las funciones de los responsables, las decisiones adoptadas, la documentación disponible y las conclusiones de los procedimientos correspondientes.
Por tanto, los resultados de esta auditoría no deben interpretarse automáticamente como prueba de que la exministra o algún otro funcionario cometió un delito.
Análisis: ¿qué revelan las observaciones sobre el manejo de los recursos públicos?
Más allá de la cuantía de los montos señalados, el aspecto que merece mayor atención es la acumulación de observaciones en áreas esenciales para el funcionamiento de una institución estatal. Las diferencias contables, las adquisiciones que no aparecen registradas, los anticipos financieros y las dificultades para localizar bienes reflejan riesgos que deben ser evaluados y corregidos oportunamente.
La administración pública tiene la obligación de mantener registros confiables, justificar sus gastos y garantizar que cada bien adquirido con dinero del Estado pueda ser identificado y localizado. Cuando los mecanismos de control presentan debilidades, se dificulta la supervisión ciudadana y aumenta la necesidad de realizar verificaciones adicionales.
También es importante distinguir entre una observación financiera y una pérdida efectiva de recursos. La subejecución presupuestaria, por ejemplo, no equivale necesariamente a dinero desaparecido, mientras que una diferencia contable tampoco demuestra por sí sola una apropiación indebida. Cada situación requiere un análisis individual que permita establecer su origen, sus consecuencias y las posibles responsabilidades.
En ese sentido, el monto global de RD$304.8 millones debe examinarse a partir de la naturaleza de las partidas incluidas, evitando presentar todas las observaciones como si representaran una suma de dinero sustraída del patrimonio estatal.
Llamado a la transparencia y a la rendición de cuentas
Ante estos resultados, corresponde a las autoridades competentes verificar las observaciones, solicitar las explicaciones y los documentos necesarios, determinar cuáles situaciones han sido subsanadas y establecer si existen elementos que justifiquen procedimientos administrativos o judiciales.
También sería conveniente que el Ministerio de Cultura informe sobre las medidas adoptadas para fortalecer sus controles internos, conciliar los registros financieros y patrimoniales, supervisar los anticipos y mejorar la trazabilidad de las compras públicas.
La ciudadanía tiene derecho a conocer cómo se administran los fondos destinados a la cultura, un sector fundamental para la educación, la identidad nacional y el desarrollo artístico de la República Dominicana.
Conclusión
Las observaciones financieras por más de RD$304.8 millones identificadas por la Contraloría General de la República constituyen un motivo de atención institucional y justifican una revisión rigurosa de los procedimientos administrativos y financieros del Ministerio de Cultura durante el período auditado.
Sin embargo, para determinar el alcance real de los hallazgos es indispensable conocer las explicaciones de la institución, las medidas correctivas aplicadas y las conclusiones de cualquier investigación posterior.
El objetivo no debe limitarse a señalar deficiencias, sino a establecer qué ocurrió, corregir las fallas y determinar responsabilidades cuando existan pruebas suficientes.
La transparencia exige que los recursos públicos sean administrados con rigor y que toda observación relevante reciba una respuesta documentada. Si se comprueban irregularidades, deben aplicarse las consecuencias previstas por las normas; si existen errores administrativos susceptibles de corrección, deben subsanarse y evitarse en el futuro.
En definitiva, la confianza de la población en las instituciones depende de que las auditorías produzcan resultados concretos y de que la rendición de cuentas sea una obligación efectiva, independientemente de quién haya ocupado los cargos públicos durante el período examinado.